

Salonun için vergi ve muhasebe: gerçekten doğru yapman gerekenler
Çoğu salon sahibi muhasebe sevgisiyle değil; kesim, boya, tırnak ya da cilt bakımı sevgisiyle başladı. Yine de evrak işi, bir vergi denetimini raydan çıkarabilecek ya da tam tersine gönül rahatlığını koruyabilecek kısmın ta kendisidir. Yasa küçük bir işletmeden karmaşık bir muhasebe istemez, ama eksiksiz ve doğrulanabilir bir kayıt ister. Bu yazı vergi idaresinin bir salondan ne beklediğini ortaya koyuyor: hangi belgeleri saklaman gerektiği, KDV beyannamelerinin nasıl işlediği, küçük işletme muafiyetinin ne zaman değdiği ve müşterilerine yeniden zaman kalması için tüm süreci nasıl olabildiğince hafif hale getireceğin. Bu, kişiye özel vergi tavsiyesi değil genel bir rehberdir (o muhasebecine aittir), ama her salon sahibinin bilmesi gereken temeldir. Ayrıntılarda örnek olarak Hollanda sistemi kullanılıyor; ilkeler çoğu AB ülkesinde geçerlidir.
Bir salon için yasal olarak hangi kayıtlar gereklidir?
Vergi idareleri muhasebe için nadiren sabit bir format öngörür; bir sonuç öngörürler: kayıtların, bir müfettişin hak ve yükümlülüklerini makul bir süre içinde tespit edebileceği şekilde düzenlenmiş olmalıdır. Salon pratiğine çevrildiğinde bu şu anlama gelir:
Eksiksiz bir ciro kaydı. Her hizmet ve her ürün satışı izlenebilir olmalıdır. Bir kasa sistemi kullanıyorsan kasa defteri temelindir. Bir kısmını kartla, bir kısmını nakit alıyorsan her iki akış da banka hesap dökümlerinle ve kasa defterinle uyuşmalıdır.
Tüm alış faturaları. Salon içi ürünler, satış stoğu, ekipman, kira, sigorta, yazılım abonelikleri: gider veya KDV indirmek istediğin her harcama, işletmenin adına düzenlenmiş geçerli bir fatura gerektirir.
Banka hesap dökümleri ve bir kasa özeti. İşletme hesabın ve nakit kabul ediyorsan günlük bir kasa sayfası. Kasa sayfan ile gerçek nakit arasındaki farkı not et; yapısal kasa farkları bir denetimde kırmızı bayraktır.
Personel çalıştırıyorsan bordro kayıtları. İş sözleşmeleri, maaş bordroları, bordro beyannamesi ve emeklilik belgeleri.
Vergi belgelerinin kendisi: KDV beyannamelerin, gelir vergisi ya da kurumlar vergisi beyannamen ve yıllık rakamlar.
Bunların hiçbirinin kâğıt üzerinde olması gerekmez. Veriler saklama süresi boyunca özgün, okunabilir ve eksiksiz kaldığı sürece dijital bir kayıt tamamen geçerlidir.
Saklama yükümlülüğü: her şeyi ne kadar süre saklamalısın?
Hollanda'da genel saklama süresi yedi yıldır. Genel muhasebe defterin, alacak ve borç kayıtların, alış ve satış kayıtların, stok verilerin ve bordron için geçerlidir.
Önemli bir istisna var: gayrimenkul verileri (örneğin salon mekânını satın alırsan) on yıl saklanmalıdır, çünkü gayrimenkulde KDV düzeltme süresi daha uzundur.
Yedi yıl, belgelerin ait olduğu mali yılın sonundan itibaren saymaya başlar. Yani 2026'dan bir fatura 2033'ün sonuna kadar saklanır. Dijital saklama serbesttir ve açıkçası tavsiye edilir: muhasebe programının ve kasa verilerinin sağlam bir yedeği, solan fişlerle dolu bir kutudan daha güvenlidir. Yalnızca taranmış bir faturanın orijinalin yerini gerçekten tuttuğundan emin ol; hangisinin kaynak belge olduğunu kimsenin bilmediği yarı dijital, yarı kâğıt bir karmaşa tutma.
Pratik ipucu: her yıl sonunda her mali yıl için kapalı bir dijital klasör oluştur (ciro, alımlar, banka, kasa, vergi belgeleri) ve otomatik yedeklemeli bir yerde sakla. Böylece vergi idaresi bir gün kapını çalarsa arşivin hazırdır ve asla arama yapmak zorunda kalmazsın.
Salon için KDV: oranlar ve beyannameler
Hollanda'da bir salon genellikle birbirinden net şekilde ayrı tutman gereken iki KDV oranıyla uğraşır.
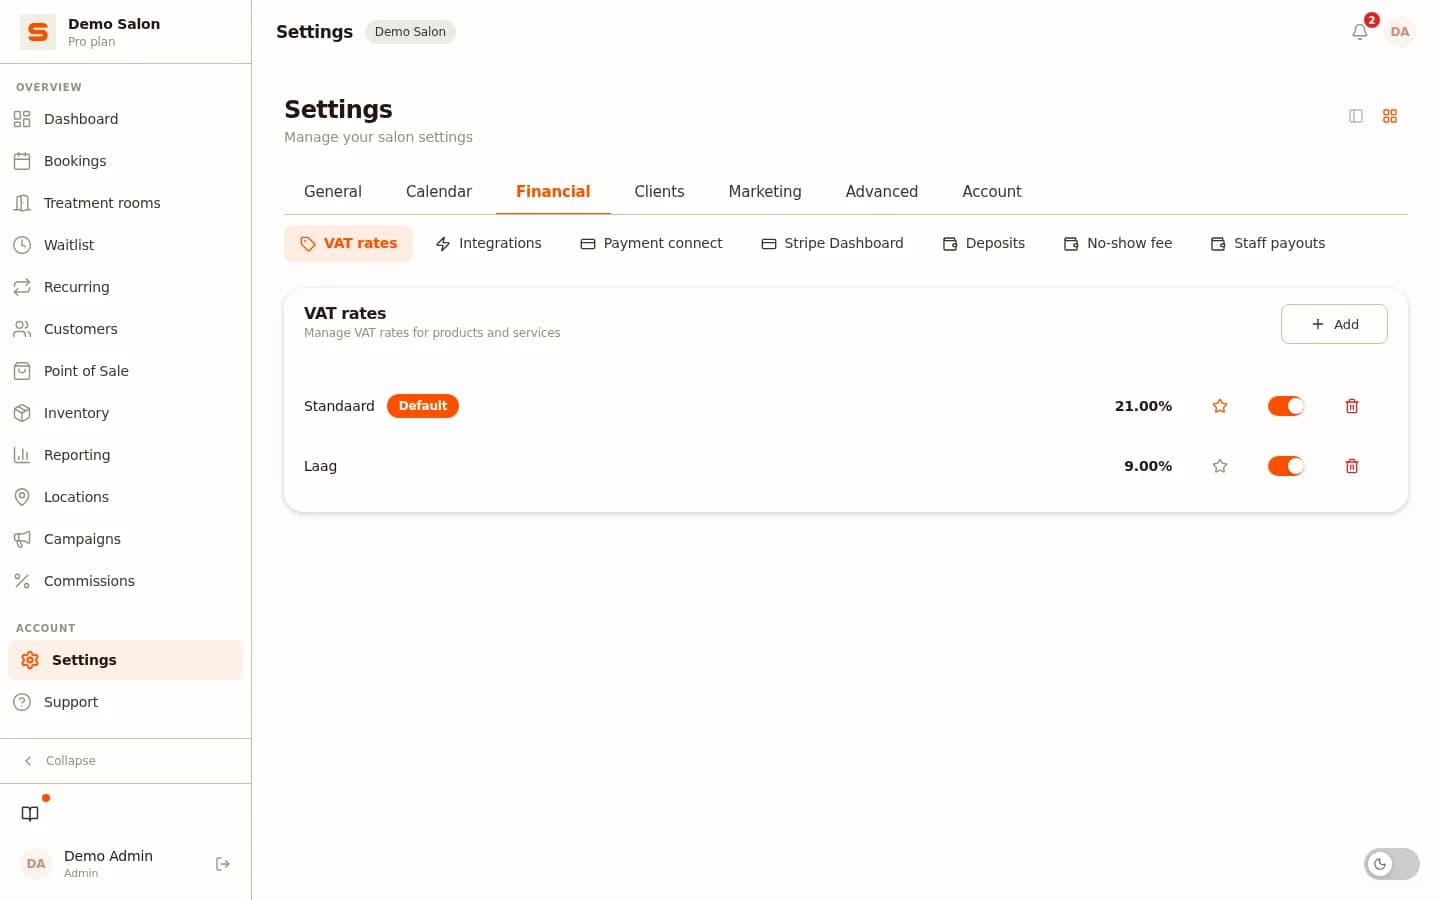
%21'lik standart oran, yeniden sattığın satış ürünlerine ve karakteristik kuaförlük işi olmayan güzellik hizmetlerine uygulanır. Müşterinin eve götürdüğü şampuan, yüz bakımları, makyaj, renk danışmanlığı ve tırnak işleri: hepsi %21. Bu yüzden güzellik salonları ve tırnak stüdyoları hizmetlerinde genellikle %21 uygular.
%9'luk indirimli oran, kuaförlük sektöründe karakteristik kuaförlük hizmetlerine (kesim, yıkama, fön, boya, perma ve tıraş) ve kuaförün hizmet sırasında tükettiği ürünlere uygulanır. Dikkat: bu indirimli oran, yeniden sattığın satış ürünlerini ve %21'de kalan güzellik hizmetlerini değil, kuaförlük hizmetlerinin kendisini kapsar. Neyin kuaförlük oranına girip neyin girmediğinin sınırı pratikte her zaman keskin değildir; şüphe durumunda bu tam olarak muhasebecine ya da vergi idaresine sorulacak bir sorudur, çünkü yanlış bir oran seçimi her faturada katlanarak birikir.
Beyanname genellikle üç ayda bir verilir (bazı işletmeler aylık veya yıllık). Müşterilerinin ödediği KDV'yi hesaplar, indirilecek KDV'yi (alımlar ve giderler üzerinde kendi ödediğin KDV) düşer ve farkı ödersin. Her zaman zamanında beyan et ve öde: geç bir beyanname, hiç borcun olmasa bile ceza doğurur.
Sorunsuz bir KDV beyannamesinin anahtarı, kasanın KDV oranını zaten satır bazında kaydetmesidir. O zaman çeyrek toplamı otomatik olarak çıkar ve hizmet başına oranı sonradan yeniden kurmak zorunda kalmazsın.
Küçük işletme muafiyeti: ne zaman değer?
Küçük işletme muafiyeti (Hollanda'da KOR), yıllık cirosu 20.000 €'ya kadar olan işletmeler için bir KDV muafiyetidir. Bunu seçersen müşterilere KDV yansıtmaz ve KDV beyannamesi vermeyi bırakırsın; ama alımların üzerindeki indirilecek KDV'yi de düşemezsin.
Kimin işine yarar? Ağırlıklı olarak bireysel müşterileri ve az sayıda büyük yatırımı olan, yeni başlayan ya da küçük ölçekli bir salonun. Müşterilerin fiilen KDV ödemez, bu da seni biraz daha rekabetçi kılar ve üç aylık beyanname ortadan kalktığı için evrak yükün belirgin şekilde düşer.
Ne zaman değmez? Büyük yatırımlar yapıyorsan (yeni bir iç dekorasyon, pahalı ekipman) bunların KDV'sini geri almak istersin ve muafiyet kapsamında bunu yapamazsın. Benzer şekilde KDV'yi zaten indiren çok sayıda kurumsal müşterin varsa muafiyet onlara hiçbir fayda sağlamaz ve sana yalnızca indirilemeyen KDV'nin dezavantajını bırakır.
Kurallara dikkat et: vergi idaresine kaydolursun, muafiyet sabit bir tarihte başlar ve en az üç yıl bağlı kalırsın (ciro eşiğini aşarsan otomatik olarak standart KDV'ye geri dönersin). Seçmeden önce iki senaryoyu da muhasebecinle bir kez hesapla; fark yılda yüzlerce euro olabilir. Eşikler ve kesin işleyiş ülkeye göre değişir, bu yüzden Hollanda dışında faaliyet gösteriyorsan yerel kuralları kontrol et.
İndirilebilir giderler: neyi düşebilirsin?
İşletmen için yaptığın giderler kârını ve dolayısıyla vergi faturanı düşürür. Bir salon için en yaygın indirimler şunlardır:
Salon içi ürünler ve satış stoğu: kullanmak ya da yeniden satmak için aldığın her ürün.
Salon mekânın için kira ve enerji, artı temizlik ve küçük düzenlemeler.
Ekipman ve aletler: makaslar, kask kurutucular, hizmet koltukları, yeni bir kasa. Büyük yatırımlar genellikle tek seferde gider yazılmak yerine birkaç yıla yayılarak amortize edilir; amortisman süresini muhasebecin belirler.
Yazılım abonelikleri, örneğin randevu ve kasa sistemin, muhasebe programın ve web siten.
Sigortalar (işletme sorumluluk, demirbaş), banka masrafları ve kartlı ve online ödemelerdeki işlem ücretleri.
Zanaatını sürdüren mesleki eğitim ve sürekli eğitim.
İş kıyafetleri, gerçek iş kıyafeti olması koşuluyla: bir üniforma ya da logolu bir ceket sayılır, günlük gardırobun sayılmaz.
Özel kullanımla sınıra dikkat et. Bir iş günündeki öğle yemeği özeldir; bir tedarikçiyle iş yemeği kısmen indirilebilir. Hem iş hem özel için kullandığın bir telefon oransal olarak düşülür. Her gider kalemi için faturayı sakla ve özel ile işi ayrı bir işletme hesabıyla kesin olarak ayır; bu bir şahıs işletmesi için yasal zorunluluk değildir, ama kayıtlarını ve olası bir denetimi çok daha basit hale getirir.
Denetimi tetikleyen yaygın hatalar
Vergi idareleri en çok nakit akışlarına ve rakamlardaki mantığa bakar. Bu hatalar en hızlı göze çarpar:
Açıklanamayan kasa farkları. Kaydedilen ciroyla uyuşmayan bir kasa şüphelidir. Günlük bir kasa sayfası tut ve sapmaları hemen not et.
Dolu bir ajandaya karşı düşük ciro. Takvimin dolu ama cirun düşükse bir müfettiş bunu rezerve edilmiş saatler ile beyan edilen ciro arasındaki oranda görür. Her randevuyu kaydeden eksiksiz bir randevu sistemi seni burada korur: cironu kanıtlayabilirsin.
İşletme gideri olarak beyan edilen özel harcamalar. Market alışverişi, özel tatilin, iş dışında da giydiğin kıyafetler: bunları beyan edersen vergi idaresi yalnızca tutarı düzeltmekle kalmaz, diğer her şeye de daha dikkatli bakar.
Eksik fişler. Fatura yoksa indirim de yoktur. Solmuş termal fişlerle dolu bir kutu muhasebe değildir. Her fişi hemen fotoğrafla ya da tara.
Sürekli yanlış KDV oranı uygulamak. Yapısal olarak yanlış bir oran uygularsan geriye dönük tarhiyat süre içindeki her yıl boyunca katlanarak birikir.
Ortak nokta: cironun, randevuların ve ödemelerin uyuştuğu eksiksiz, dijital bir kayıt bu risklerin neredeyse tamamını ortadan kaldırır. Saklayacak bir şeyin olduğu için değil, her şeyi gösterebildiğin için.
Salonnare salon muhasebeni nasıl hafifletir
Muhasebenin ağırlığı yasada değil, elle yapılan iştedir: fişleri yeniden yazmak, günlük ciroyu hesaplamak, KDV oranını sonradan yeniden kurmak. Salonnare, randevu ve kasa sistemini doğru bilginin kaynağı haline getirerek bu elle yapılan işi üzerinden alır.
Her randevu ve her satış doğru fiyat ve doğru KDV oranıyla otomatik olarak kaydedilir. iDEAL, kart ve nakit ödemeler aynı sistemden geçer; böylece ciro akışın tek bir özette uyuşur; bu, bir vergi idaresinin ajanda, kasa ve banka arasında görmek istediği uyumun ta kendisidir.
KDV beyannamen için (Starter planından itibaren) dönem bazında ciroyu orana göre ayıran bir özet dışa aktarırsın; artık hizmet hizmet bulmaca çözmek yok. Ürün satışların, hizmet ciron ve ödeme yöntemlerin ayrı tutulur; böylece muhasebecin çapraz referanslarla dolu bir tablo yerine temiz bir dosya alır.
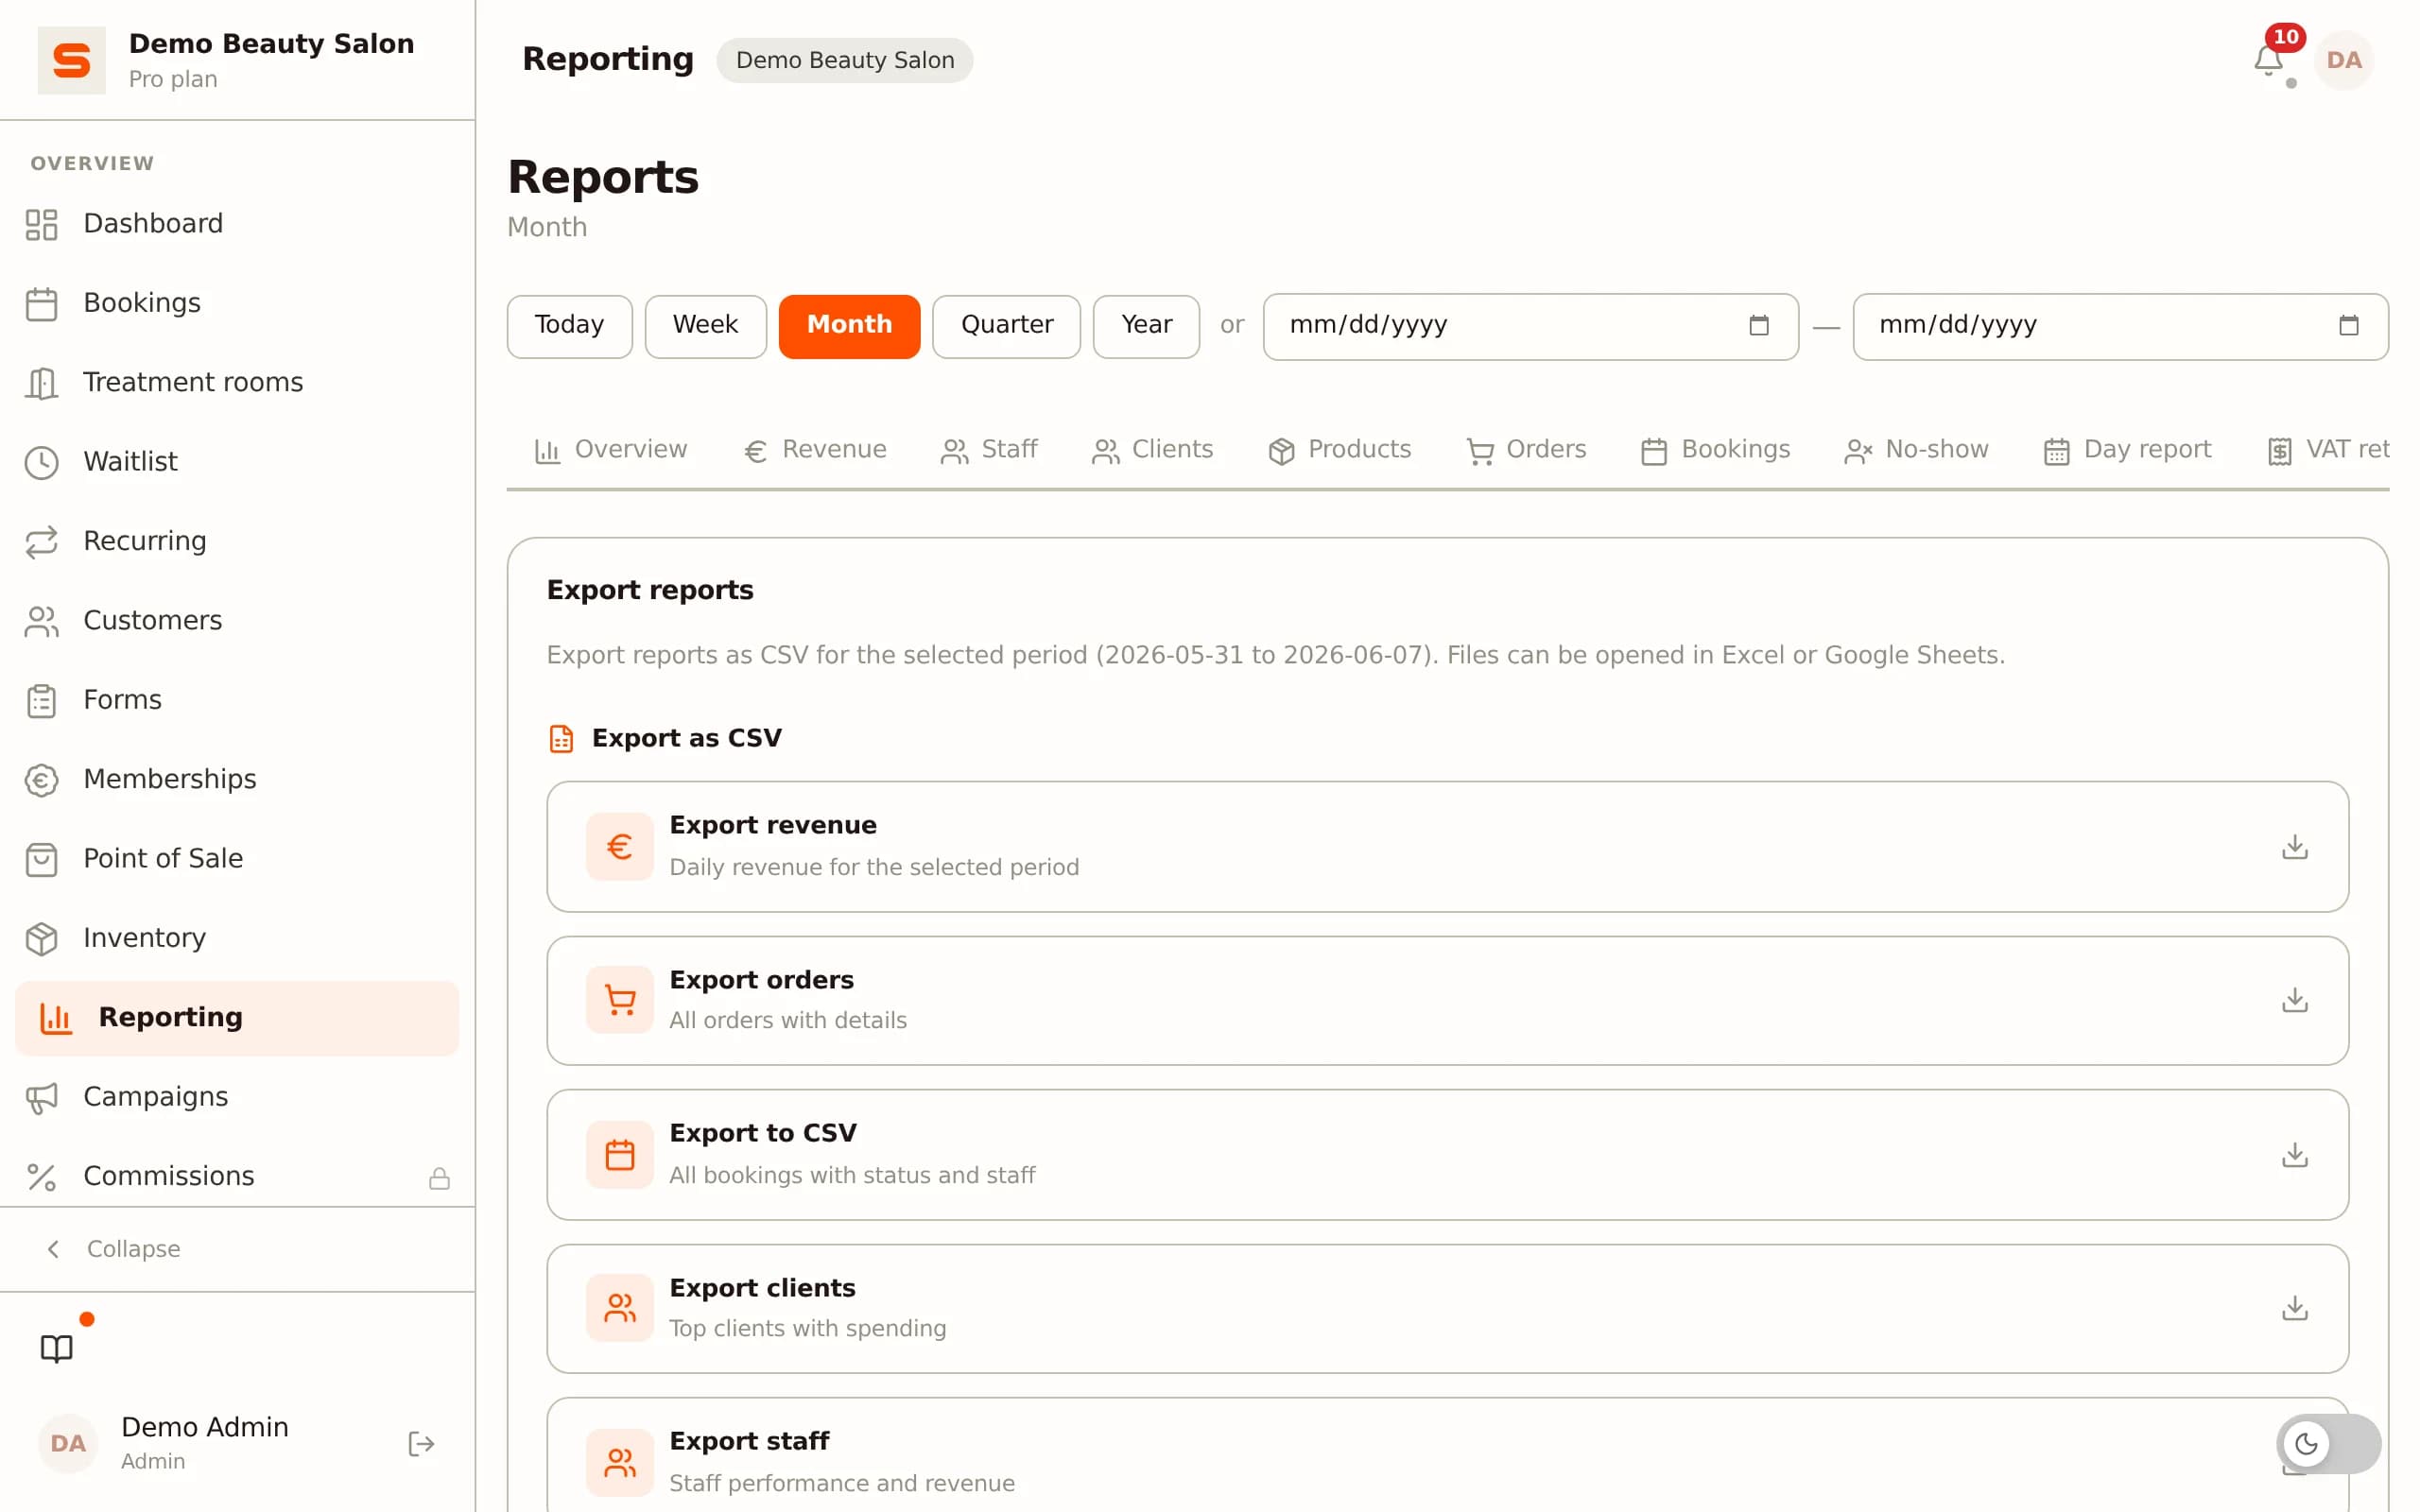
Tüm veriler dijital ve yapılandırılmış şekilde saklandığı için saklama yükümlülüğünü doğal olarak yerine getirirsin: arşivin her zaman eksiksiz ve erişilebilirdir. Ve her randevu kayıtlı olduğu için cironu her zaman kanıtlayabilirsin; bir denetimde tatsız sorulara karşı en iyi sigorta budur.
Beyannamelerinden sen, vergi tavsiyesinden muhasebecin sorumlu kalır, ama toplama işi (en çok zamana ve hayal kırıklığına mal olan kısım) bu durumda halledilmiş olur.
Sıkça sorulan sorular
Salon kayıtlarımı ne kadar süre saklamalıyım?
Hollanda'daki genel saklama yükümlülüğü, belgelerin ait olduğu mali yılın sonundan itibaren sayılan yedi yıldır. Gayrimenkul verileri için (örneğin salon mekânını satın alırsan) süre on yıldır. Veriler eksiksiz, okunabilir ve özgün kaldığı sürece dijital saklama serbesttir. Eşikler ülkeler arasında biraz farklılık gösterir, bu yüzden Hollanda dışında faaliyet gösteriyorsan yerel kurallarını kontrol et.
Bir kuaför salonu için hangi KDV oranı geçerli?
Hollanda'daki kuaförlük sektöründe karakteristik kuaförlük hizmetleri (kesim, yıkama, fön, boya, perma ve tıraş) ve kuaförün hizmet sırasında tükettiği ürünler %9'luk indirimli orana tabidir. Yeniden sattığın satış ürünleri ve güzellik hizmetleri (yüz bakımları, makyaj, tırnak işleri) %21'lik standart orana tabidir. Bu yüzden güzellik salonları ve tırnak stüdyoları hizmetlerinde genellikle %21 uygular. Sınır her zaman keskin olmadığı için sınırdaki bir durumu en iyisi muhasebecine ya da vergi idaresine sormaktır.
Küçük işletme KDV muafiyeti salonum için ne zaman değer?
Muafiyet, Hollanda'da yıllık cirosu 20.000 €'ya kadar olan işletmeler için bir KDV muafiyetidir. Çoğunlukla bireysel müşterileri ve az sayıda büyük yatırımı olan küçük ölçekli ya da yeni başlayan bir salona uyar. Büyük yatırımlar yapıyorsan ya da çok sayıda kurumsal müşterin varsa, indirilecek KDV'yi geri alabildiğin için standart KDV genellikle daha iyidir. En az üç yıl bağlı kaldığın için seçmeden önce iki senaryoyu da hesapla. Eşikler ülkeye göre değişir.
Kayıtlarımı tamamen dijital tutabilir miyim?
Evet. Vergi idareleri, veriler saklama süresi boyunca özgün, okunabilir ve eksiksiz kaldığı sürece tamamen dijital bir kaydı kabul eder. Taranmış ya da dijital bir fatura kâğıt versiyonun yerini alabilir. Muhasebe programının ve kasa verilerinin güvenilir bir yedeğini tut; dijital bir arşiv bir fiş kutusundan daha güvenli ve aranması daha hızlıdır.
Salonnare muhasebeme nasıl yardımcı olur?
Salonnare her randevuyu ve satışı doğru fiyat ve KDV oranıyla otomatik olarak kaydeder; böylece cirun, ajandan ve ödemelerin uyuşur. KDV beyannamen için (Starter planından itibaren) oran bazında ciro özetini dışa aktarırsın ve muhasebecin temiz, yapılandırılmış bir dosya alır. Yazılım ne bir muhasebecinin ne de vergi tavsiyesinin yerini tutar, ama zaman alan toplama işini ortadan kaldırır. salonnare.com/tr/free adresinden ücretsiz başla.