

Calcular o valor do stock do salão: faz as contas tu mesmo com um exemplo
O stock que não se vende custa mais do que o espaço na prateleira. Calculas o valor do stock multiplicando, por produto, as unidades pelo custo de compra médio e somando os montantes. Abaixo tens um exemplo que podes repetir com os teus números.
Porquê calcular o valor do stock?
O valor do stock mostra quanto dinheiro está parado em produtos por vender. Ajuda-te a decidir o que repor, o que pôr em pausa e o que oferecer de outra forma.
Na contagem, conta os produtos no salão e na arrecadação e compara-os com o teu registo de stock. Vês logo as diferenças. Para tornar a contagem mais leve, lê automatizar o inventário do salão.
Exemplo prático: da contagem ao valor do stock
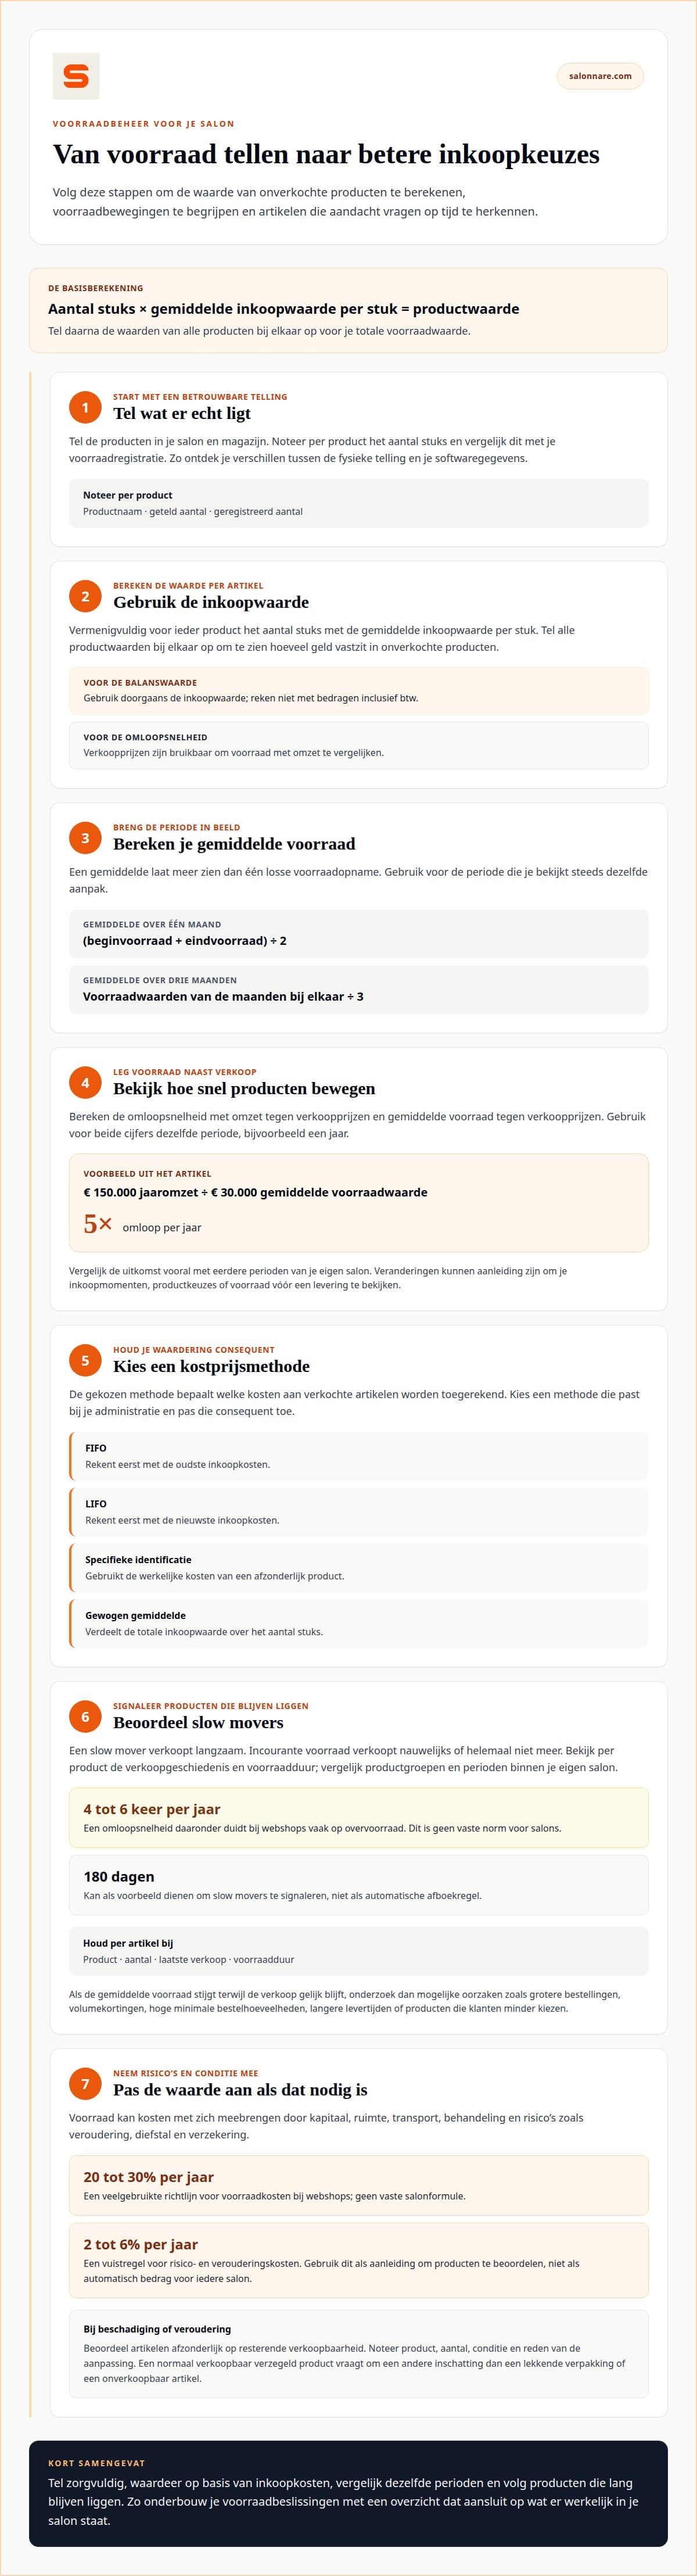
Imagina que contas quatro produtos na data de referência. Usas o preço de compra sem IVA:
- Champô: 24 unidades × 6,50 € = 156,00 € - Condicionador: 18 unidades × 7,20 € = 129,60 € - Spray de styling: 10 unidades × 9,00 € = 90,00 € - Sérum: 6 unidades × 14,00 € = 84,00 €
Total: 156,00 + 129,60 + 90,00 + 84,00 = 459,60 € de valor do stock.
Valor médio do stock: se o stock inicial era 480 € e o final 440 €, a média é (480 + 440) / 2 = 460 €. Para três meses, soma os valores mensais e divide por três.
Rotação: toma vendas de produtos de 3.600 € por ano a preço de venda e um stock médio de 1.200 € a preço de venda. A rotação é 3.600 / 1.200 = 3 vezes por ano. Usa o mesmo período para os dois números e compara sobretudo com períodos anteriores do teu próprio salão. Não há uma norma fixa para salões.
Custo, preço de venda e método de valorização
Para o valor de balanço, o custo de compra sem IVA costuma ser a base útil. Os preços de venda servem para comparar a rotação com a faturação. Para a posição da autoridade tributária neerlandesa, consulta a página sobre a avaliação de existências.
O método de custeio decide que custos atribuis aos artigos vendidos. O FIFO usa primeiro os custos de compra mais antigos, o LIFO os mais recentes. Na identificação específica usas o custo real de cada produto; no custo médio ponderado repartes o valor total de compra pelo número de unidades. Escolhe o método que encaixa na tua contabilidade e aplica-o sempre da mesma forma.
Envelhecimento, desvalorização e baixa rotação
O stock custa dinheiro enquanto está parado: capital, espaço, risco de envelhecimento, furto ou danos. Como regra geral, os custos de risco e envelhecimento estimam-se em 2 a 6% do valor do stock por ano. Vê isso como motivo para rever produtos, não como um montante automático. Sobre 459,60 € seriam cerca de 9 a 28 € por ano.
Desvalorizar significa baixar o valor registado quando um produto vale menos, por exemplo com uma embalagem a verter. Anota produto, quantidade, estado e motivo, para veres na contagem seguinte porque mudou o valor.
Verificação de baixa rotação: imagina que o sérum foi vendido pela última vez há 200 dias. Um limite de 180 dias é um exemplo para detetar estes produtos, não uma regra de abate automático. Aqui há 84,00 € parados em seis frascos. Então reduzes a próxima encomenda, não compras por agora ou ofereces o resto de outra forma. Com a gestão de stock do Salonnare acompanhas os movimentos de produto e vês mais cedo o que fica parado.
Stock e caixa num só sistema
O Salonnare junta caixa com tratamento de IVA, gestão de stock e fichas de clientes num só sítio. Podes pôr vendas e stock lado a lado sem confundir faturação e valor do stock. A valorização continua baseada no custo de compra.
Define um momento fixo, por exemplo todos os trimestres, para atualizar quantidades e ligar as alterações marcantes a um passo concreto. O plano gratuito custa 0 € por mês; começa grátis e vê se encaixa na tua forma de trabalhar.
Tem o stock e as vendas sob controlo
Começa com o plano gratuito do Salonnare e junta caixa, stock e dados de clientes. Cancelável mês a mês.
Começar grátisPerguntas frequentes
Como se calcula o valor do stock de um salão?
Faz uma contagem completa numa data de referência fixa, multiplica por produto a quantidade pelo custo de compra médio e soma tudo. Agrupa, por exemplo, em produtos de venda e consumo do salão, e explica as diferenças grandes face a contagens anteriores com vendas, utilização, devoluções ou danos.
Qual a diferença entre custos de stock e valor do stock?
O valor do stock é um montante numa data de referência. Os custos de stock descrevem o efeito financeiro do stock ao longo de um período, como capital, espaço e envelhecimento. Mantém o retrato do momento e os custos do período separados nos teus relatórios.
Como se calcula o valor do stock por produto e número de artigo?
Regista cada variante, por exemplo cada formato, com o seu próprio número de artigo. Assim as quantidades e os dados de compra ficam ligados à versão certa. Regista correções e devoluções no artigo em causa e usa um método de valorização consistente.