

Wartość zapasów w salonie: policz ją sam na przykładzie
Towar, który się nie sprzedaje, kosztuje więcej niż miejsce na półce. Wartość zapasów liczysz, mnożąc liczbę sztuk każdego produktu przez średni koszt zakupu i sumując kwoty. Poniżej masz przykład, który powtórzysz na własnych liczbach.
Po co liczyć wartość zapasów?
Wartość zapasów pokazuje, ile pieniędzy jest zamrożone w niesprzedanych produktach. Pomaga zdecydować, co domówić, co wstrzymać i co zaoferować inaczej.
Podczas inwentaryzacji policz produkty w salonie i w magazynie i porównaj je z ewidencją. Od razu zobaczysz różnice. Jak ułatwić liczenie, przeczytasz w automatyzacji inwentaryzacji salonu.
Przykład obliczeń: od liczenia do wartości zapasów
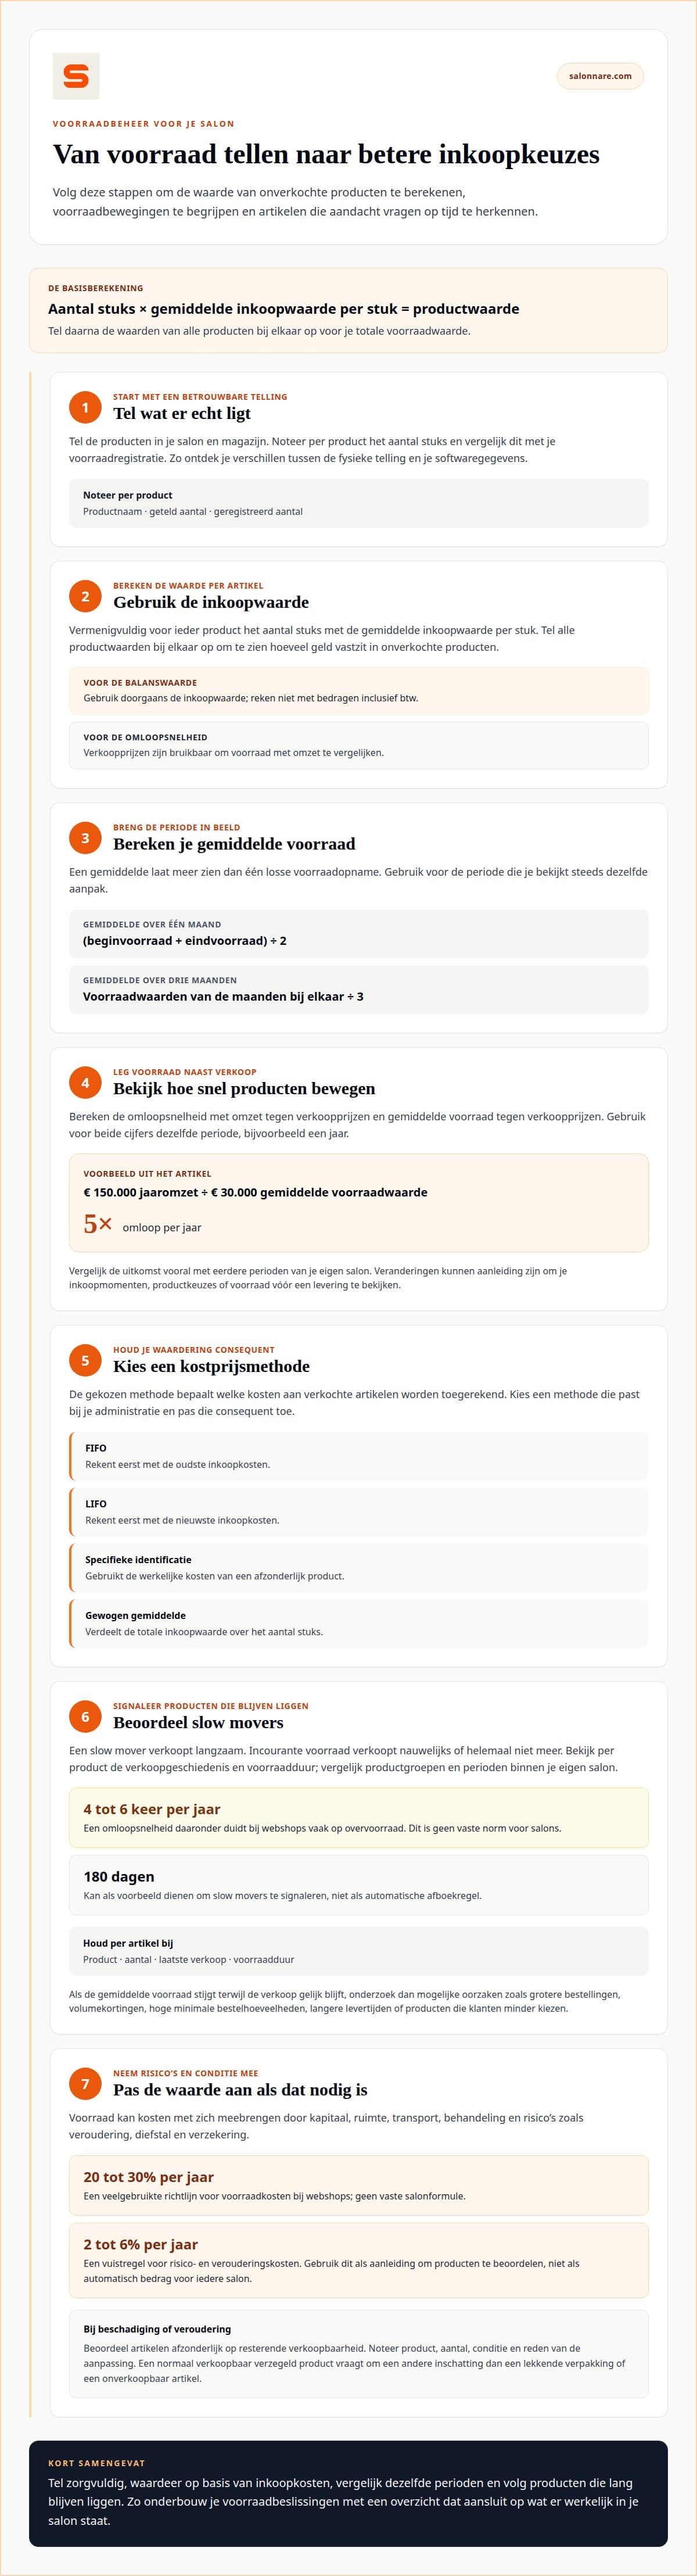
Załóżmy, że w dniu bilansowym liczysz cztery produkty. Używasz ceny zakupu netto:
- Szampon: 24 szt. × 6,50 € = 156,00 € - Odżywka: 18 szt. × 7,20 € = 129,60 € - Spray do stylizacji: 10 szt. × 9,00 € = 90,00 € - Serum: 6 szt. × 14,00 € = 84,00 €
Suma: 156,00 + 129,60 + 90,00 + 84,00 = 459,60 € wartości zapasów.
Średnia wartość zapasów: jeśli stan początkowy wynosił 480 €, a końcowy 440 €, średnia to (480 + 440) / 2 = 460 €. Dla trzech miesięcy zsumuj wartości miesięczne i podziel przez trzy.
Rotacja: weź sprzedaż produktów 3 600 € rocznie w cenach sprzedaży i średni zapas 1 200 € w cenach sprzedaży. Rotacja to 3 600 / 1 200 = 3 razy w roku. Dla obu liczb użyj tego samego okresu i porównuj głównie z wcześniejszymi okresami własnego salonu. Stałej normy dla salonów nie ma.
Cena zakupu, cena sprzedaży i metoda wyceny
Do wartości bilansowej zwykle używa się ceny zakupu bez VAT. Ceny sprzedaży służą do porównania rotacji z przychodem. Stanowisko holenderskiego urzędu skarbowego znajdziesz na stronie o wycenie zapasów.
Metoda kosztowa decyduje, jakie koszty przypisujesz sprzedanym towarom. FIFO liczy najpierw najstarsze koszty zakupu, LIFO najnowsze. Przy identyfikacji szczegółowej używasz rzeczywistego kosztu danego produktu, przy średniej ważonej rozkładasz całkowitą wartość zakupu na liczbę sztuk. Wybierz metodę pasującą do twojej księgowości i stosuj ją konsekwentnie.
Starzenie, odpisy i produkty wolno rotujące
Zapasy kosztują, dopóki leżą: kapitał, miejsce, ryzyko starzenia, kradzieży lub uszkodzeń. Orientacyjnie koszty ryzyka i starzenia szacuje się na 2 do 6% wartości zapasów rocznie. Potraktuj to jako powód do przeglądu produktów, nie automatyczną kwotę. Przy 459,60 € to mniej więcej 9 do 28 € rocznie.
Odpis oznacza obniżenie zapisanej wartości, gdy produkt jest wart mniej, np. przy cieknącym opakowaniu. Zapisz produkt, ilość, stan i powód, żeby przy następnym liczeniu widzieć, dlaczego wartość się zmieniła.
Kontrola wolno rotujących: załóżmy, że serum sprzedano ostatnio 200 dni temu. Próg 180 dni to przykład do wychwytywania takich produktów, nie automatyczna reguła spisania. Tu 84,00 € tkwi w sześciu flakonach. Wtedy zmniejszasz kolejne zamówienie, na razie nie dokupujesz albo oferujesz resztę inaczej. Dzięki zarządzaniu magazynem w Salonnare śledzisz ruch produktów i szybciej widzisz, co zalega.
Zapasy i kasa w jednym systemie
Salonnare łączy kasę z obsługą VAT, zarządzanie magazynem i kartoteki klientów w jednym miejscu. Możesz zestawić sprzedaż ze stanem magazynu, nie mieszając przychodu z wartością zapasów. Wycena nadal opiera się na koszcie zakupu.
Ustal stały termin, np. co kwartał, na aktualizację ilości i powiązanie zauważalnych zmian z konkretnym krokiem. Plan darmowy kosztuje 0 € miesięcznie; zacznij za darmo i sprawdź, czy pasuje do twojego sposobu pracy.
Miej pod kontrolą zapasy i sprzedaż
Zacznij od darmowego planu Salonnare i trzymaj kasę, magazyn i dane klientów razem. Można anulować co miesiąc.
Zacznij za darmoNajczęstsze pytania
Jak obliczyć wartość zapasów salonu?
Zrób pełne liczenie w stałym dniu, pomnóż dla każdego produktu ilość przez średni koszt zakupu i zsumuj. Pogrupuj np. na produkty na sprzedaż i zużycie w salonie, a duże różnice względem wcześniejszych liczeń wyjaśnij sprzedażą, zużyciem, zwrotami lub uszkodzeniami.
Czym różnią się koszty zapasów od wartości zapasów?
Wartość zapasów to kwota na dany dzień. Koszty zapasów opisują finansowy wpływ zapasów w okresie, np. kapitał, miejsce i starzenie. Trzymaj migawkę i koszty okresu osobno w raportowaniu.
Jak obliczyć wartość zapasów dla produktu i numeru artykułu?
Rejestruj każdy wariant, np. różne pojemności, pod własnym numerem artykułu. Dzięki temu ilości i dane zakupowe pozostają przypisane do właściwej wersji. Korekty i zwroty zapisuj przy danym artykule i stosuj spójną metodę wyceny.