

Calcular el valor del stock de tu salón: compruébalo tú mismo con un ejemplo
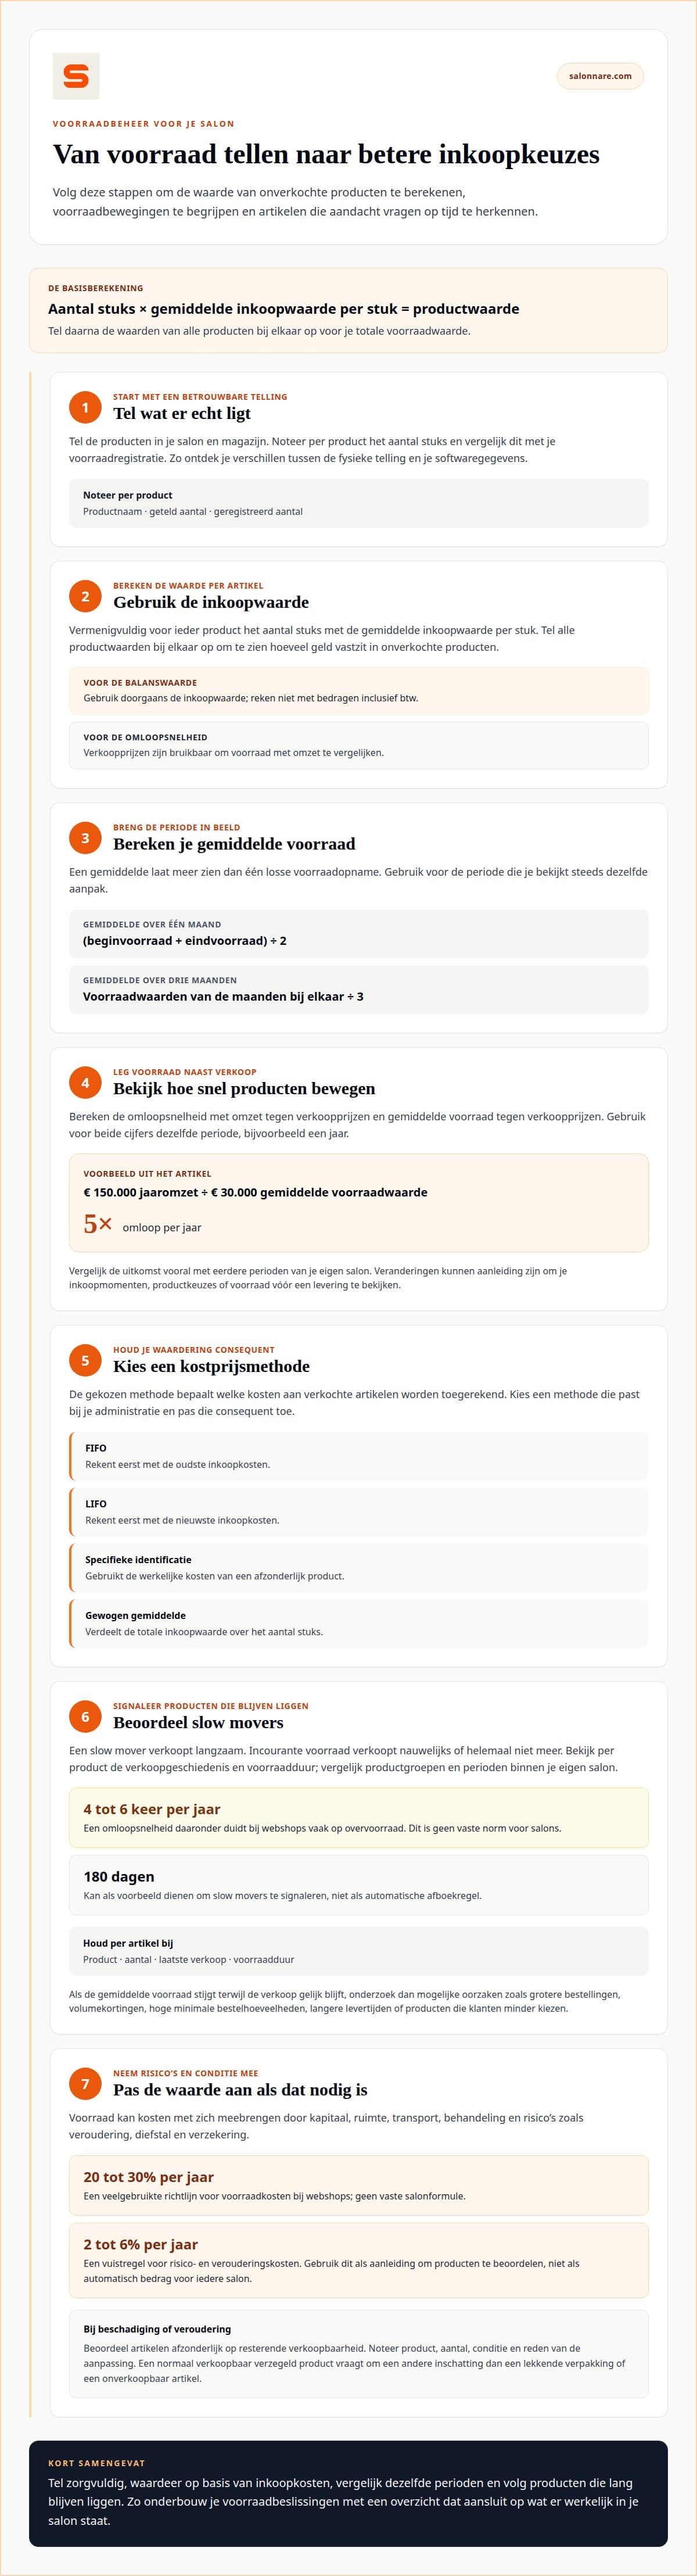
El stock que no se vende cuesta más que el espacio en la estantería. El valor del stock se calcula multiplicando, por producto, las unidades por el coste de compra medio y sumando los importes. Abajo tienes un ejemplo que puedes repetir con tus propios números.
¿Por qué calcular el valor del stock?
El valor del stock muestra cuánto dinero hay inmovilizado en productos sin vender. Te ayuda a decidir qué reponer, qué dejar en pausa y qué ofrecer de otra forma.
En un recuento, cuenta los productos del salón y del almacén y compáralos con tu registro de stock. Verás enseguida las diferencias. Para aligerar el recuento, lee automatizar el inventario del salón.
Ejemplo práctico: del recuento al valor del stock
Supón que cuentas cuatro productos en la fecha de referencia. Usas el precio de compra sin IVA:
- Champú: 24 unidades × 6,50 € = 156,00 € - Acondicionador: 18 unidades × 7,20 € = 129,60 € - Spray de peinado: 10 unidades × 9,00 € = 90,00 € - Sérum: 6 unidades × 14,00 € = 84,00 €
Total: 156,00 + 129,60 + 90,00 + 84,00 = 459,60 € de valor de stock.
Valor medio del stock: si el stock inicial era de 480 € y el final de 440 €, la media es (480 + 440) / 2 = 460 €. Para tres meses, suma los valores mensuales y divide entre tres.
Rotación: toma unas ventas de productos de 3.600 € al año a precio de venta y un stock medio de 1.200 € a precio de venta. La rotación es 3.600 / 1.200 = 3 veces al año. Usa el mismo periodo para ambas cifras y compara sobre todo con periodos anteriores de tu propio salón. No hay una norma fija para salones.
Precio de coste, precio de venta y método de valoración
Para el valor en balance, el coste de compra sin IVA suele ser la base útil. Los precios de venta sirven para comparar la rotación con la facturación. Para lo que dice la Hacienda neerlandesa, consulta su página sobre la valoración de existencias.
El método de coste decide qué costes imputas a los artículos vendidos. FIFO usa primero los costes de compra más antiguos, LIFO los más recientes. Con la identificación específica usas el coste real de cada producto; con el promedio ponderado repartes el valor de compra total entre las unidades. Elige el método que encaje con tu contabilidad y aplícalo siempre igual.
Envejecimiento, depreciación y baja rotación
El stock cuesta dinero mientras está almacenado: capital, espacio, riesgo de envejecimiento, robo o daños. Como regla general, los costes de riesgo y envejecimiento se estiman en un 2 a 6 % del valor del stock al año. Tómalo como motivo para revisar productos, no como un importe automático. Sobre 459,60 € serían unos 9 a 28 € al año.
Depreciar significa reducir el valor registrado cuando un producto vale menos, por ejemplo con un envase que gotea. Anota producto, cantidad, estado y motivo para ver en el siguiente recuento por qué cambió el valor.
Control de baja rotación: imagina que el sérum se vendió por última vez hace 200 días. Un límite de 180 días es un ejemplo para detectar estos productos, no una regla automática de baja. Aquí hay 84,00 € inmovilizados en seis botes. Entonces reduces el próximo pedido, no compras por ahora u ofreces el resto de otra forma. Con la gestión de inventario de Salonnare sigues los movimientos de producto y ves antes qué se queda parado.
Stock y caja en un solo sistema
Salonnare reúne una caja con gestión de IVA, gestión de inventario y fichas de clientes en un solo sitio. Puedes poner ventas y stock lado a lado sin confundir facturación y valor del stock. La valoración sigue basada en el coste de compra.
Fija un momento periódico, por ejemplo cada trimestre, para actualizar cantidades y ligar los cambios llamativos a una acción concreta. El plan gratuito cuesta 0 € al mes; empieza gratis y comprueba si encaja con tu forma de trabajar.
Ten el control de tu stock y tus ventas
Empieza con el plan gratuito de Salonnare y reúne caja, stock y datos de clientes. Se cancela mes a mes.
Empezar gratisPreguntas frecuentes
¿Cómo se calcula el valor del stock de un salón?
Haz un recuento completo en una fecha de referencia fija, multiplica por producto la cantidad por el coste de compra medio y suma todo. Agrupa, por ejemplo, en productos de venta y consumo del salón, y explica las diferencias grandes con recuentos anteriores por ventas, uso, devoluciones o daños.
¿Qué diferencia hay entre costes de stock y valor del stock?
El valor del stock es un importe en una fecha de referencia. Los costes de stock describen el efecto financiero del stock durante un periodo, como capital, espacio y envejecimiento. Mantén la foto puntual y los costes del periodo por separado en tu informe.
¿Cómo se calcula el valor del stock por producto y número de artículo?
Registra cada variante, por ejemplo cada formato, con su propio número de artículo. Así las cantidades y los datos de compra quedan ligados a la versión correcta. Anota correcciones y devoluciones en el artículo correspondiente y usa un método de valoración constante.