

Codzienny utarg salonu: jeden dzień policzony krok po kroku
Suma dnia niewiele mówi, jeśli nie widzisz, skąd się bierze. Ten artykuł liczy cały dzień pracy: zabiegi i produkty osobno, VAT według stawek, kontrolę kasy i wskaźniki, które warto zestawić obok. Każdą liczbę możesz sprawdzić samodzielnie.
Przykładowy dzień: zabiegi i produkty osobno
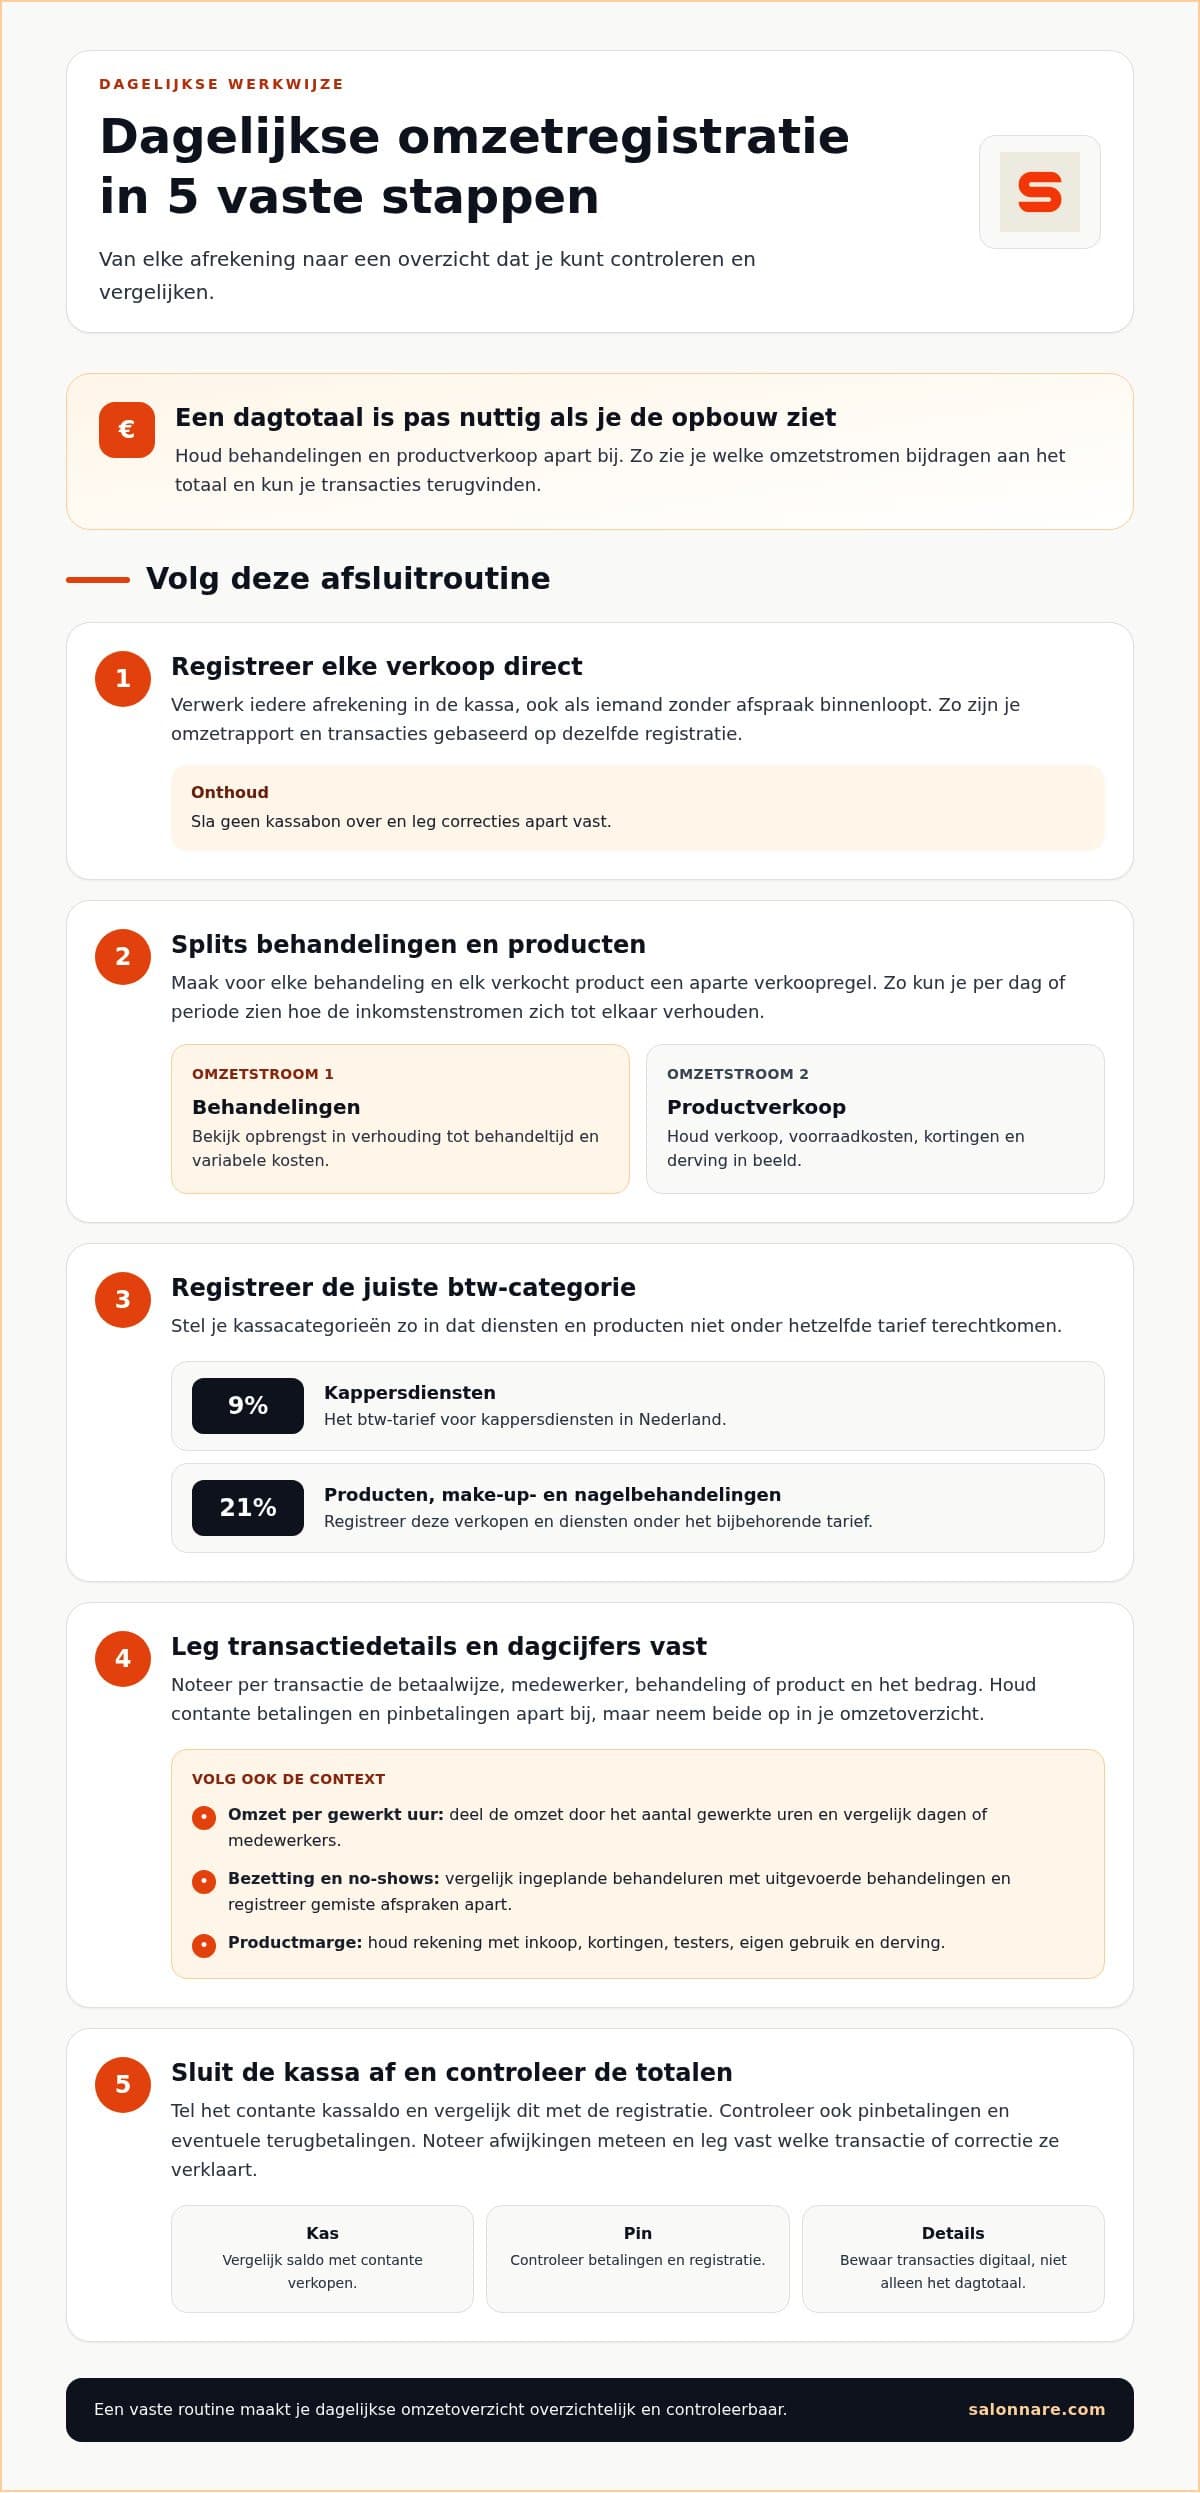
Zapisuj zabiegi i sprzedaż produktów w osobnych pozycjach. Weź dzień, w którym jeden fryzjer wykonuje 8 strzyżeń po 35 € i sprzedaje 4 produkty po 20 €. Wszystkie kwoty są brutto.
W Holandii usługi fryzjerskie są objęte stawką VAT 9%, a produkty 21%. Przelicz każdy strumień przychodu na kwotę netto:
Zabiegi: 8 x 35 € = 280 € brutto. Netto: 280 € / 1,09 = 256,88 €. VAT: 23,12 €.
Produkty: 4 x 20 € = 80 € brutto. Netto: 80 € / 1,21 = 66,12 €. VAT: 13,88 €.
Suma dnia: 360 € brutto, 323,00 € netto, w tym 37,00 € VAT.
Produkty to 80 € z 360 €, czyli 22,2% dnia. Jeśli zaksięgujesz wszystko po 9%, odłożysz 29,72 € VAT zamiast 37,00 €: o 7,28 € za mało. Zabiegi makijażowe i stylizacja paznokci także podlegają stawce 21%. Jeśli nie masz pewności co do stawki, zapytaj księgowego.
Kontrola gotówki i karty na koniec dnia
Załóżmy, że z tych 360 € klienci zapłacili 100 € gotówką i 260 € kartą. Dzień zaczynasz ze 150 € drobnych w szufladzie.
W szufladzie: 150 € + 100 € = 250 €.
Na terminalu: 260 €.
Razem: (250 € - 150 €) + 260 € = 360 €, czyli tyle, ile wynosi suma dnia w kasie.
Jeśli w szufladzie naliczysz 247 €, różnica wynosi -3 €. Zacznij od szukania paragonu z błędną metodą płatności. Stałą kolejność poszukiwań znajdziesz na liście kontrolnej zamknięcia kasy.
Rejestruj każdą sprzedaż od razu w kasie, także klientów bez rezerwacji, i przechowuj szczegóły transakcji w formie cyfrowej. Sama suma dnia nie wystarcza do prowadzenia dokumentacji. Rejestruj sprzedaż za gotówkę z kwotą, aby zestawienie zgadzało się z paragonami.
Liczby do sprawdzania każdego dnia
Przychód na przepracowaną godzinę: przychód z zabiegów bez VAT podzielony przez przepracowane godziny. W przykładzie 256,88 € / 8 godzin = 32,11 € na godzinę. Porównuj go między dniami i pracownikami.
Obłożenie: zaplanowane godziny zabiegów wobec godzin, w których faktycznie obsługujesz klientów.
Nieobecności klientów: zapisuj odwołane i niewykorzystane wizyty osobno, bo stracone godziny nie zawsze da się odrobić.
Marża na produktach: uwzględnij zakup, rabaty, testery i ubytki. Z tych 66,12 € sprzedaży produktów zostaje mniej, niż się wydaje.
Rezerwa na VAT: 37,00 € VAT z przykładu nie należy do ciebie. Odłóż je, żeby nie mylić ich z dostępnym przychodem.
Te wskaźniki zbierają się w raportach. Jak przełożyć je na zysk, opisuje raportowanie obrotów salonu.
Ile kosztuje takie śledzenie w Salonnare
Salonnare to młoda platforma, która łączy kalendarz, rezerwacje online, kasę i obsługę klientów w jednym systemie. Free kosztuje 0 € miesięcznie, Starter 9,99 €, a Pro 14,99 € miesięcznie; raporty są częścią Starter.
Od każdej płatności online lub kartą przez Salonnare pobierana jest prowizja transakcyjna 0,5%, minimum 0,30 €. Przykład: przy płatności online 35 € to 0,5% daje 0,175 €, więc obowiązuje minimum 0,30 €. Przy 100 € jest to 0,50 €. Uwzględnij to, porównując płatności z kontem bankowym.
Zobacz cennik pakietów albo zacznij za darmo z Salonnare.
Miej swój dzienny utarg pod kontrolą
Zacznij od darmowego pakietu (0 € miesięcznie) z kasą na gotówkę i kartę. Gdy salon rośnie, przechodzisz na Starter (9,99 €) lub Pro (14,99 €).
Zacznij za darmo z SalonnareNajczęściej zadawane pytania
Dlaczego rejestrować zabiegi i produkty osobno?
Mogą podlegać różnym stawkom VAT i mają różne marże. Osobne pozycje pokazują, który strumień przychodu zarabia, i pozwalają nie liczyć VAT jedną stawką.
Jak obliczyć VAT z kwoty brutto?
Podziel kwotę przez 1,09 dla stawki 9% lub przez 1,21 dla 21%. W przykładzie: 280 € / 1,09 = 256,88 €, czyli 23,12 € VAT.
Co zrobić, gdy kasa na koniec dnia się nie zgadza?
Sprawdź najpierw, czy paragon nie ma złej metody płatności, potem porównaj paragony z wizytami z tego dnia i zapisz różnicę tego samego dnia.